不動産売買と住宅ローン審査に役立つ落ちないための準備と基準チェックリスト
2026/11/18
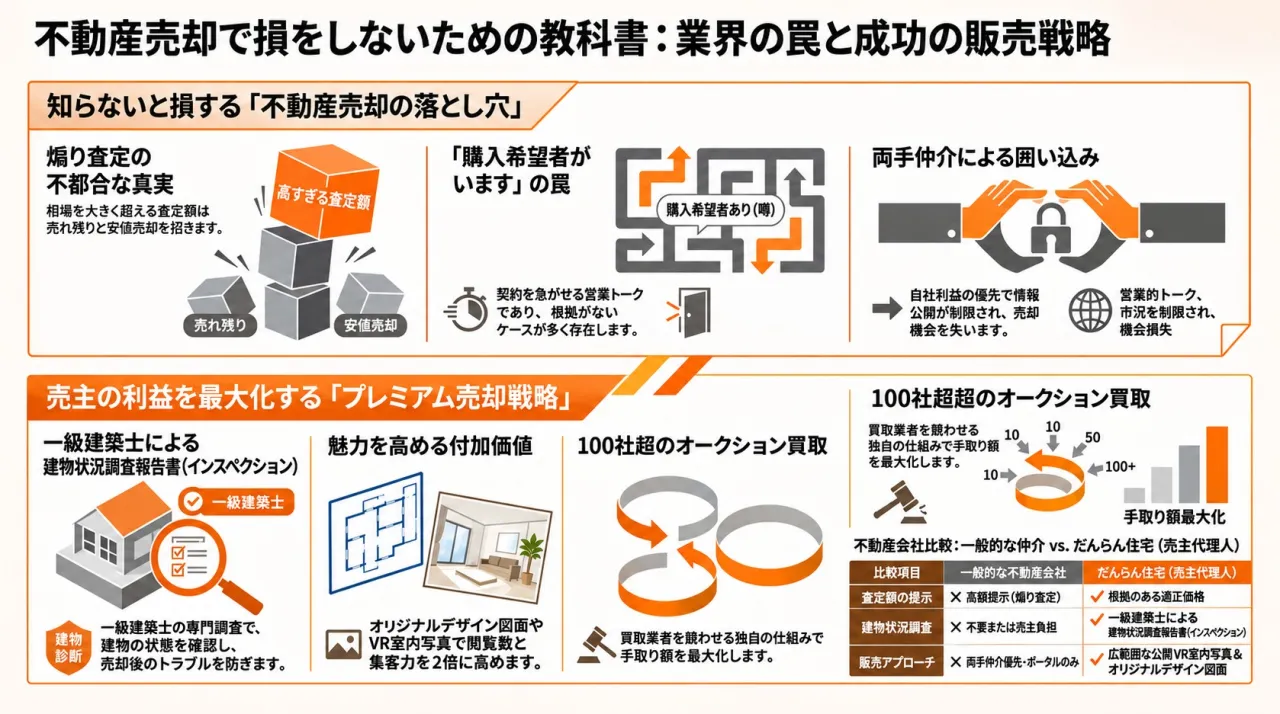
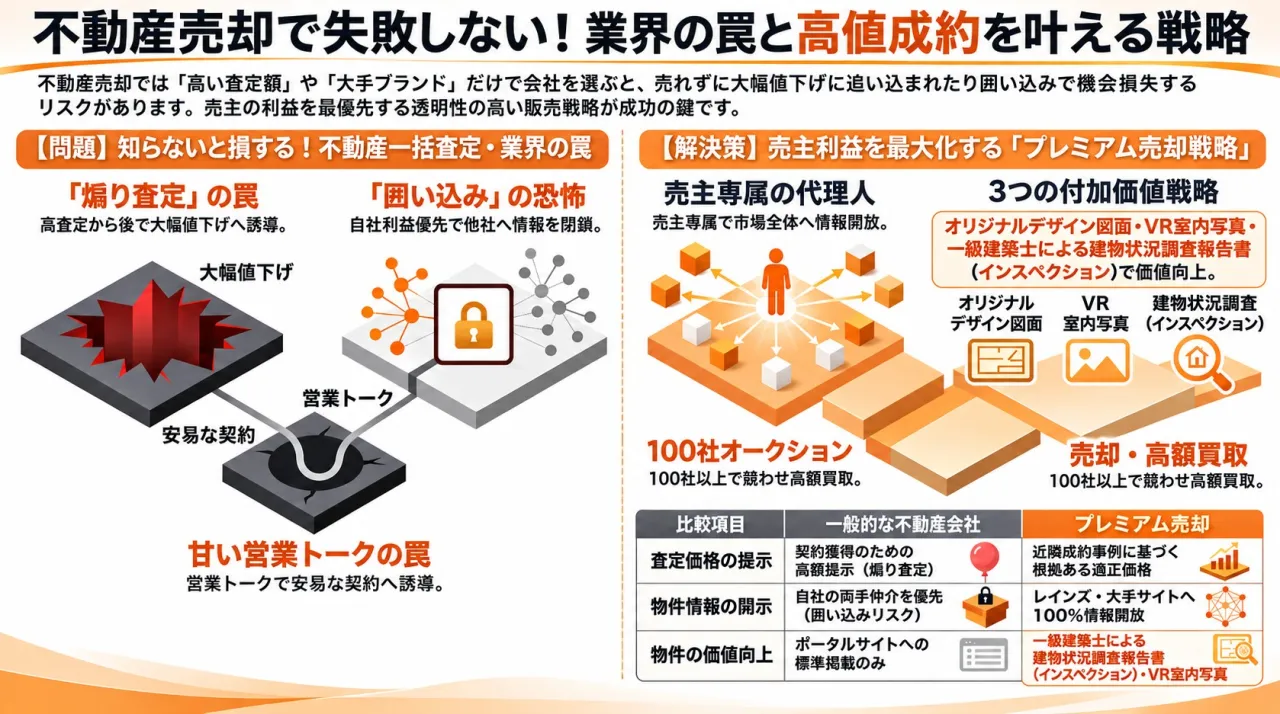
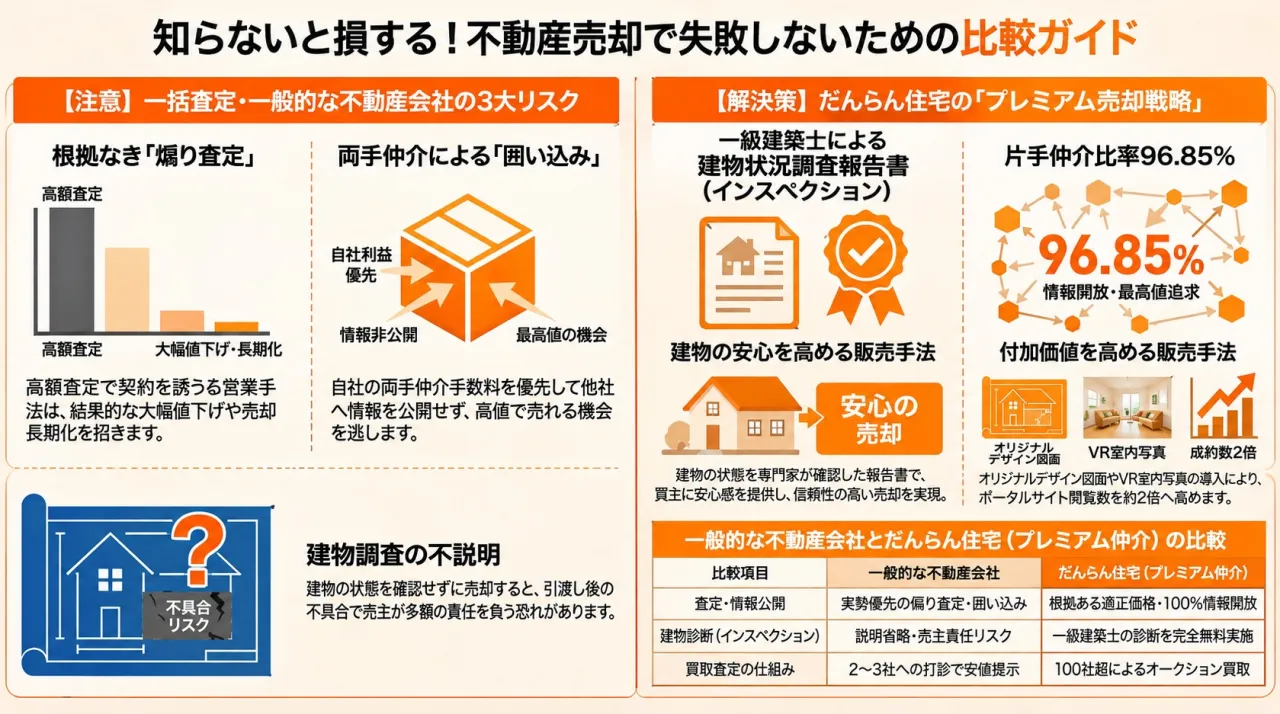
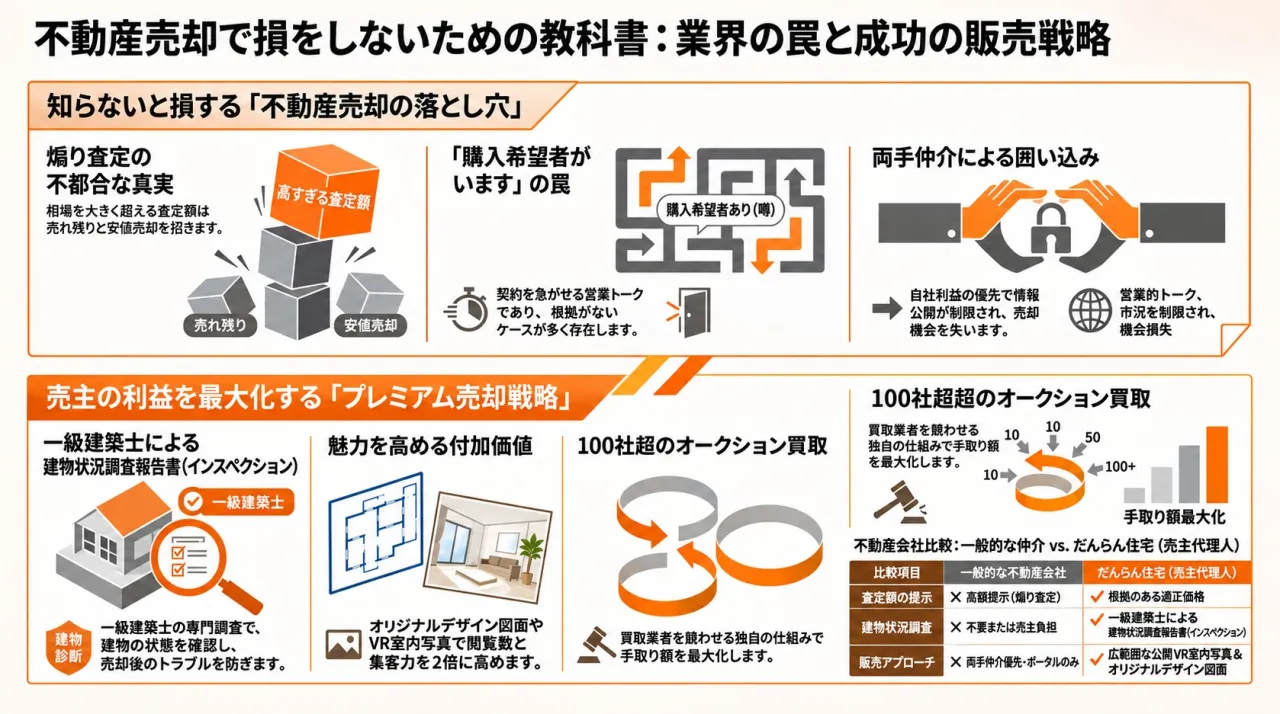
不動産業界に身を置いて38年近く。私はこれまで大阪の市場で数えきれないほどの取引に立ち会い、年収や勤続年数、過去の信用情報といった多様な審査基準や複雑な必要書類の準備、金融機関ごとの比較や審査通過後のリスク管理で戸惑う多くのお客様に寄り添ってきました。特に不動産売却を伴う取引においては、適切なローン戦略や資金計画が欠かせないにもかかわらず、物件の価値を十分引き出せないまま「囲い込み(両手仲介)」という不当な業界慣習や強引な「煽り査定」によって、売主様が本来手にできるはずの資産価値や利益を損なってしまう現場を何度も目の当たりにし、その理不尽さを打破するために試行錯誤を続けてきました。
特に、買主様のローン審査の成否が取引全体を大きく左右する不動産売買においては、事前の緻密な準備とプロによるサポート体制によって結果に大きな差が生まれます。そうした中で一般的な不動産会社の表面的な査定額や耳ざわりの良い営業トークに惑わされ、売り出し後に何度も値下げを迫られて最終的に大損をしてしまう売主様が後を絶ちません。どうすればお客様がこうした不当な罠から身を守り、大切な資産の価値を最大限に引き出して100%納得できる「笑顔の結末」を迎えられるのか。長年、現場で培った独自の視点とノウハウの集大成が、だんらん住宅のスタイルです。
「もっと高く売れたはずなのに」「従来のやり方や囲い込みで後悔した」という思いを絶対にさせない。その強い決意から、だんらん住宅は不動産の囲い込みによる両手仲介を目指さない大阪唯一のセラーズエージェント(売主様の味方)という独自の営業スタイルを貫いています。
私は、宅地建物取引士としての深い専門知識に加え、1級建物アドバイザー、離婚協議書アドバイザー、シニアライフアドバイザー、任意売却エージェントという5つの専門資格を保有する、売主様の味方であり「不動産の高値売却請負人」です。大阪の市場に精通した精鋭スタッフと共に、プロとしての知見をすべて注ぎ込み、大切な資産価値を最大限に引き出すことをお約束します。
不動産売買や住宅ローンが関わる売却取引では、戦略や資料のクオリティによって成約価格やスムーズさに大きな差が生まれます。だんらん住宅では、8割の売主様が査定額より高く売っている実績のプレミアム売却戦略を展開しています。
具体的には、以下の独自の取り組みで、通常の仲介・直接買取・オークション形式のいずれにおいても集客力と信頼性を飛躍的に高め、安心と納得の取引を実現します:
無料の「感動訪問査定」の対応:単なる価格提示ではありません。物件の隠れた価値をプロの目で見極め、「他社の提案とは全然違う」と驚かれるような、査定額よりも「高く・早く・有利に」売るための具体的なメリットとオンリーワンの販売・買取戦略を明確に提示します。
一級建築士による建物状況調査報告書(建物インスペクション)の無料実施:物件の健康状態を客観的に証明し、診断書付きで売り出すことで買主様の不安やローン審査時の不確定要素を払拭します。これにより、売却後の契約不適合責任といったトラブルを防ぎながら、高値成約を強力に後押しします。
VR室内写真による新生活の提案:空室や生活感のある室内であっても、バーチャル技術で家具や照明をあらかじめ配置(ホームステージング)した魅力的な写真で、買主様にこれから始まる新しい暮らしのワクワク感や楽しさを具体的にイメージしていただくことで、購入への不安をなくし成約率を格段に向上させます。
オリジナルデザイン図面による圧倒的な集客力:物件の魅力を120%引き出し、ポータルサイトでの閲覧数を一般的な方法の約2倍にまで高めることで、価格交渉を有利に進めます。
「とりあえずの大手への相談」で終わらせない、38年の実務経験に基づいた不動産売買と住宅ローン審査の秘訣をこの記事に凝縮しました。手続きでつまずきやすいポイントや審査基準のチェックリストを徹底解説し、安心でスムーズなご契約と高値成約へつながる「最善ルート」をお届けします。ぜひ最後までご覧ください。
だんらん住宅株式会社
離婚や相続に伴う不動産売買に力を入れており、お客様にぴったりな解決策を大阪にて提案しております。また、両手仲介や囲い込みはせず売り先行方式を採用しつつ、旧居を市場価格以上で売却できるよう努めています。
〒530-0041
大阪府大阪市北区天神橋3丁目2−28 ノーブル南森町 1102号
0120-180-414
目次
口コミA様
★★★★★2021/08/24
実家の相続にあたり、どうすれば良いか悩んでいたところ、たまたま目につき、ご相談させていただきました。
某大手含め数社お話お伺いしましたが、どこよりも丁寧にご説明いただき、売却時の戦略も優れていると感じました。
ご相談して本当に良かったです。
A様
高評価を頂戴し恐縮です。
A様のご理解の通り、他社にはないオンリーワンの販売戦略や付加価値サービスであけ様の相続物件を高く有利に売却させて頂き、ありがとうございました。
不動産売買に役立つローン審査対策ガイド
不動産売買で失敗しない審査対策の基本と流れ
不動産売買において最も重要なのは、住宅ローン審査を確実に通過するための事前準備と流れを理解することです。まずは事前審査から本審査までの手順を把握し、資金計画や必要書類の準備を進める必要があります。物件選びの段階から金融機関とのコミュニケーションを始めることで、手続きがスムーズに進みやすくなります。
審査対策の基本は、自分の年収や勤続年数、過去の借入状況など、金融機関が重視する審査基準を事前に確認することです。ローンシミュレーションを活用し、無理のない返済計画を立てることも大切です。これにより、審査落ちのリスクを低減しやすくなります。
例えば、年収や自己資金、信用情報に不安がある場合は、複数の金融機関で事前審査を受けて比較検討する方法も有効です。失敗を防ぐためには、専門家と相談しながら進めることが安心につながります。
住宅ローン審査基準を知り不動産売買を有利に進める
住宅ローン審査では主に「年収」「勤続年数」「信用情報」「物件の担保価値」が審査基準となります。年収は返済能力の根拠となり、一般的に年収400万円前後から多くの金融機関で借入が可能とされますが、借入額や他の借入状況によっても変動します。
勤続年数は安定した収入を証明する指標となり、最低でも1~2年以上が望ましいとされています。信用情報では、過去のローン延滞やキャッシング履歴が審査結果に影響します。物件自体の担保価値も審査対象であり、築年数や立地、構造なども確認されます。
これらの基準を事前に理解し、自分の状況と照らし合わせて準備を進めることで、不動産売買を有利に進めることができます。金融機関によって基準や審査の厳しさが異なるため、複数比較することも重要です。
不動産売買時の仮審査やキャンセルの注意点
不動産売買では、まず仮審査(事前審査)を受けることが一般的です。仮審査は本審査に比べて簡易的ですが、ここでの結果が今後の流れを左右します。仮審査通過後に本審査で落ちるケースもあるため、注意が必要です。
仮審査後にキャンセルしたい場合、物件の契約状況や金融機関ごとの規定によってはキャンセル料や違約金が発生する場合があります。また、複数の金融機関に仮審査を申し込む際は、信用情報への影響も考慮しましょう。
仮審査やキャンセルの際は、不動産会社や金融機関の担当者としっかり相談し、リスクや手続きの流れを事前に確認しておくことがトラブル防止につながります。
審査が厳しいとされる不動産売買時の落ちる理由を解説
住宅ローン審査が厳しいとされる理由は、主に「年収不足」「勤続年数の短さ」「信用情報の問題」「物件の担保価値不足」にあります。例えば、年収が金融機関の基準に満たない場合や、過去にローンの延滞・キャッシング履歴があると審査に通らないことがあります。
また、物件自体の担保価値が低い場合や、希望借入額が返済能力を超えている場合も審査落ちの原因となります。審査基準は各金融機関で異なりますが、返済負担率(年収に対する年間返済額の割合)が高すぎると否決されやすい傾向です。
審査落ちを防ぐためには、自己資金を増やす、借入希望額を見直す、信用情報を整理するなどの対策が有効です。事前に基準を確認し、必要に応じて専門家に相談することが大切です。
不動産売買に向けた審査期間や書類準備のポイント
住宅ローン審査の期間は、仮審査で数日~1週間、本審査で1~2週間が一般的です。ただし、金融機関や提出書類の不備によってはさらに時間がかかることもあります。スムーズに進めるためには、早めに必要書類を準備しておくことが重要です。
主な必要書類は、本人確認書類、収入証明書(源泉徴収票や確定申告書)、物件関連書類(売買契約書など)が挙げられます。書類に不備があると審査がストップするため、必ず事前にチェックリストを活用し、漏れなく揃えましょう。
審査期間中は、金融機関から追加資料の提出を求められる場合もあるため、迅速に対応できるよう心がけましょう。余裕を持ったスケジュール管理が、不動産売買全体の成功につながります。
審査に落ちないための事前準備で安心購入
不動産売買の事前準備で審査落ちを未然に防ぐ方法
不動産売買をスムーズに進めるためには、住宅ローン審査に落ちないための事前準備が不可欠です。多くの方が「住宅ローン審査に落ちる理由」や「落ちる確率」を気にしていますが、事前にできる対策を講じることで、リスクを大幅に減らすことができます。特に、金融機関ごとに異なる審査基準や、必要書類の不備・記載ミスなどが落ちる主な原因となるため、しっかりと準備することが重要です。
具体的な事前準備としては、まず自身の年収や勤続年数、過去の借入状況を整理し、どの点が強み・弱みになるかを把握しましょう。次に、購入予定の物件条件が住宅ローン審査基準に適合しているかも確認が必要です。さらに、金融機関選びの際には「住宅ローン審査 厳しい ランキング」などで比較することも有効です。
初心者の方は専門家や不動産会社と相談しながら進めることで、記入漏れや書類不備などの初歩的なミスを防げます。また、事前審査で落ちてしまった場合も、原因分析と対策を行い、次回に活かすことが大切です。
年収や信用情報を見直して不動産売買を成功へ
住宅ローン審査では「年収」や「信用情報」が大きな判断要素となります。審査で落ちる人の多くは、年収基準を満たしていなかったり、過去のキャッシング履歴など信用情報に問題があるケースが目立ちます。特に、4000万円の住宅ローンを希望する場合、目安として年収600万円以上が求められることが多いですが、金融機関によって基準は異なります。
事前に自身の信用情報を確認し、クレジットカードや他のローンの返済遅延がないかチェックしましょう。キャッシング利用や延滞履歴があると、住宅ローン審査に影響を与えるため、可能な限り解消しておくことが重要です。また、年収証明や源泉徴収票などの提出書類も、最新かつ正確なものを用意してください。
年収や信用情報を見直すことで、不動産売買の成功率が格段に上がります。もし自信がない場合は、金融機関の無料相談や専門家のアドバイスを積極的に利用すると良いでしょう。
仮審査から本審査までの流れと注意点
不動産売買における住宅ローン審査は「仮審査」と「本審査」の二段階で進行します。仮審査では主に年収や勤続年数、他の借入状況が確認され、ここで通過しない場合は本審査には進めません。本審査では、物件の担保評価や提出書類の整合性、詳細な信用情報などが厳しくチェックされます。
仮審査通過後も気を抜かず、金融機関から追加書類を求められた際は迅速かつ正確に提出しましょう。また、「住宅ローン 仮審査 キャンセル」などのケースもあるため、他行と並行して進める場合はスケジュール管理に注意が必要です。本審査では、物件条件や買主・売主の状況によって審査期間が長引くこともあるため、余裕を持った計画を心掛けてください。
仮審査・本審査ともに、途中で転職や大きな借入を行うと審査結果に影響が出る場合があります。審査期間中は生活状況の大きな変化を避け、慎重に行動することが大切です。
不動産売買で落ちる確率を下げる書類チェック術
住宅ローン審査で「落ちる確率」を下げるためには、提出書類の正確性が極めて重要です。書類不備や記入ミスは、審査落ちの大きな原因となるため、事前に入念にチェックしましょう。特に、年収証明書・源泉徴収票・住民票・印鑑証明書・物件関連書類などは必須です。
チェックポイントとしては、書類の有効期限や記載内容の一致、印鑑の相違がないかを確認します。本人確認書類に変更がある場合や、転職をした直後などは、追加資料が必要になることもあります。また、提出前にコピーを取り、不備があった際の再提出に備えておくと安心です。
初心者の方は、不動産会社や金融機関の担当者に書類を確認してもらうと、見落としを防げます。書類準備に不安がある場合は、専門家のダブルチェックを活用しましょう。
審査落ちのリスクを減らす不動産売買のコツ
不動産売買で住宅ローン審査に落ちないためのコツは、事前準備と情報収集に尽きます。まずは「住宅ローン審査基準 年収」や「住宅ローン 物件 条件」など、金融機関ごとの基準をよく確認し、自身の状況に合ったローン商品を選びましょう。複数の金融機関で仮審査を受け、条件を比較するのも有効です。
また、審査落ちのリスクを減らすためには、返済計画を現実的に立て、無理のない借入額を設定することが大切です。年収やライフプランに応じて、将来的な収支バランスもシミュレーションしておきましょう。審査通過後も、返済負担率や金利変動リスクを確認し、安心して返済を続けられるよう備えることが重要です。
最後に、経験豊富な専門家や不動産会社のアドバイスを積極的に受けることで、見落としを防ぎ、不安を解消できます。失敗例や成功例を事前に学ぶことで、自身の不動産売買を成功へと導くことができるでしょう。
住宅ローン審査で見落としがちな注意点を解説
不動産売買で見落としがちな審査落ちの理由
住宅ローン審査に通らない主な理由として、年収や勤続年数の不足、他の借入状況、信用情報の問題が挙げられます。特に見落としがちなのは、クレジットカードのキャッシング利用や支払い遅延、消費者金融からの借入履歴など、日常的な金融取引が審査に影響する点です。審査を受ける前に、こうした自分の信用情報を確認し、不要なクレジットカードやローンを整理しておくことが大切です。
また、物件自体の評価も重要な審査ポイントです。築年数が古い、立地条件が悪い、担保評価が低いと判断されると、希望する融資額が認められない場合があります。特に初心者の方は「自分が住むための家なら大丈夫」と考えがちですが、金融機関は将来的な資産価値や換金性も重視しているため注意が必要です。
さらに、必要書類の不備や記入ミスも意外と多い落ちる原因です。例えば、収入証明書や納税証明書の提出漏れ、記載内容の誤りなどは審査の遅延や否決につながります。事前に提出書類の一覧を確認し、不明点があれば早めに金融機関や不動産会社に相談しましょう。
キャッシング履歴と信用情報が不動産売買に与える影響
キャッシング履歴や過去のローン返済状況は、住宅ローン審査において非常に重視されます。信用情報機関に登録されている情報は、金融機関が審査の際に必ずチェックするため、過去に延滞や多額の借入がある場合は審査通過が難しくなります。特に直近半年以内のキャッシング利用や返済遅延は、マイナス評価の対象となることが多いです。
信用情報の改善には、まず現在の借入状況を整理することが重要です。不要なクレジットカードの解約や、消費者金融からの借入返済、そして毎月の支払いを確実に行うことで、徐々に信用度は回復します。ただし、情報が信用情報機関に残る期間は通常5年程度あるため、直前の対応だけでは不十分なケースもあります。
実際の利用者の声として「キャッシング履歴が多かったため審査に落ちた」「過去の延滞情報が消えてから再申請したら通過できた」などの事例も見られます。自身の信用情報は事前に確認できるため、住宅ローン申請前に一度チェックし、必要に応じて専門家へ相談することをおすすめします。
住宅ローン審査基準や年収条件の最新動向を解説
住宅ローン審査では、年収や勤続年数、返済負担率が重要な判断基準となります。一般的に、返済負担率(年間返済額÷年収)は金融機関ごとに基準が設けられており、目安としては30〜35%以内に収める必要があります。また、安定した収入と3年以上の勤続年数が評価されやすい傾向です。
近年は非正規雇用やフリーランスにも対応する金融機関が増えつつありますが、審査は依然として厳格です。4000万円の住宅ローンを希望する場合、最低でも年収500万円以上がひとつの目安となりますが、他の借入や家族構成によっても条件が変動します。仮審査と本審査で基準が異なる場合もあるため、複数の金融機関で比較検討することが大切です。
審査基準は社会情勢や金融政策によっても変化します。例えば、金利上昇局面では審査がより慎重になる傾向があり、「住宅ローン審査 厳しい ランキング」や「住宅ローン審査基準 年収」などの最新情報も随時チェックしましょう。専門家の意見や公式情報を参考に、自身の状況にあった対策を取ることが成功への近道です。
不動産売買の仮審査キャンセル時の注意点とは
住宅ローンの仮審査は本審査に進む前の重要なステップですが、途中でキャンセルする場合には注意が必要です。仮審査のキャンセル自体は原則としてペナルティがありませんが、複数回申請・キャンセルを繰り返すと信用情報に履歴が残る場合があり、次回の審査時に不利になることがあります。
また、仮審査を通過してからキャンセルする場合、売買契約の進行状況によっては違約金が発生することもあるため、契約書の内容をよく確認しましょう。特に「住宅ローン特約」が付帯されていない場合や、キャンセル理由が自己都合の場合にはリスクが高まります。事前に不動産会社や金融機関に相談し、状況を説明するのが賢明です。
仮審査キャンセルに関する利用者の声では「他社比較のため複数申請したが影響はなかった」「契約直前のキャンセルで違約金が発生した」などの例が見られます。キャンセルを検討する際は、契約状況やスケジュールを十分に確認し、慎重に判断することが重要です。
物件条件による審査結果の違いを不動産売買で学ぶ
住宅ローンの審査では、購入予定の物件そのものの条件が大きな影響を与えます。物件の所在地、築年数、構造、土地の権利関係などが金融機関の担保評価の対象となり、評価が低いと希望額の融資が受けられない場合があります。特に「住宅ローン 物件 条件」は審査通過の大きな分かれ目となります。
例えば、再建築不可の物件や、権利関係が複雑な土地、築年数の古いマンションなどは担保価値が低く見積もられる傾向です。一方で、駅近や人気エリアの物件は評価が高く、審査も通りやすい傾向があります。また、物件の用途や将来的な資産価値も審査に影響します。
審査落ちを防ぐためには、物件選びの段階から金融機関の評価基準を意識し、事前にシミュレーションを行うことが有効です。不動産会社の担当者や住宅ローンアドバイザーと連携し、物件条件と自分の資金計画の両面から慎重に検討しましょう。
落ちる理由を知って不動産売買をスムーズに
不動産売買で審査落ちする人の共通点を把握する
不動産売買と住宅ローン審査において、審査落ちする人にはいくつかの共通点が見られます。まず、年収が購入希望物件に対して不足していたり、勤続年数が短い場合は審査に不利となります。加えて、過去にクレジットカードやキャッシングなどで延滞や滞納があると、信用情報に傷がつき審査落ちのリスクが高まります。
また、他のローンや借入が多い方も、返済負担率が高くなり審査基準を満たせないことが多いです。具体的な例として、車のローンや消費者金融からの借入が残っている場合、それが住宅ローン審査に影響するケースがよく見受けられます。
初心者の方は、審査に落ちる原因を事前に自己チェックすることが重要です。自分の年収や借入状況、過去の信用情報を整理し、不安点があれば早めに専門家へ相談することで、リスクを未然に防ぐことができます。
住宅ローン審査の落ちる理由と対策を徹底解説
住宅ローン審査で落ちる主な理由は、年収不足・勤続年数不足・過去の金融事故(クレジットやキャッシングの延滞)・高すぎる返済負担率などが挙げられます。特に、年収に対する借入希望額が大きすぎると、金融機関の返済負担率基準を超えやすくなります。
対策としては、まず希望する借入額を現実的な範囲に設定することが大切です。さらに、他の借入金をできるだけ完済し、信用情報を良好に保つよう心掛けましょう。審査前には自分の信用情報を開示請求し、万が一問題があれば早めに対処することも有効です。
例えば、キャッシング履歴が多い場合は、住宅ローン審査に悪影響を及ぼすことがあります。事前に返済や整理を済ませ、無理のない返済計画と安定した収入を示せるよう準備しましょう。
不動産売買時の審査厳格化にどう備えるか
最近の住宅ローン審査は、金融機関ごとに基準が厳格化する傾向にあり、年収や勤続年数以外にも、物件の担保評価や自己資金の有無、さらには生活費や家計全体のバランスまで細かく見られることが増えています。
このような厳格化に備えるためには、複数の金融機関の審査基準を事前に比較し、自分に合ったローン商品を選ぶことが重要です。また、仮審査を複数行うことで、どの金融機関が自分にとって有利かを事前に把握できます。物件選びも、希望条件だけでなくローン審査に通りやすいかどうかも考慮しましょう。
注意点として、仮審査を何度も申し込むと信用情報に履歴が残るため、短期間に多数の申し込みは避けるのが賢明です。必要書類の不備を防ぐためにも、早めの情報収集と準備が欠かせません。
審査落ちの確率を下げる不動産売買の工夫
審査落ちの確率を下げるためには、事前準備が最も重要です。まず、年収や勤続年数、他の借入状況を正確に把握し、金融機関の返済負担率基準(一般的には年収の25〜35%程度)内に収まるよう借入額を調整しましょう。
また、下記のような具体的な工夫も効果的です。
- 自己資金を多めに準備し、借入額を抑える
- 勤続年数が短い場合は、転職直後の申し込みを避ける
- 他のローンやクレジットの残債を整理する
- 必要書類を正確・迅速に提出する
これらの工夫により、金融機関からの信頼度が上がり、審査落ちのリスクを大幅に減らすことができます。特に初心者の場合は、不動産会社や金融機関の担当者と密に連絡を取り、疑問点を早めに解消することが成功の鍵となります。
ランキングに惑わされない不動産売買の審査対策
住宅ローン審査の「厳しいランキング」や「通りやすい金融機関ランキング」を参考にする方も多いですが、実際には個人の年収・勤続年数・信用情報・物件条件などによって審査結果は大きく異なります。ランキング情報に一喜一憂するより、自分の状況を正確に把握することが重要です。
審査対策としては、複数の金融機関でシミュレーションを行い、自身の条件に合うローンを選ぶことが賢明です。また、審査基準の詳細や必要書類、審査期間なども事前に調べておくことで、手続きの遅延やトラブルを防げます。
実際に「ランキング上位の金融機関で審査落ちしたが、別の金融機関で無事にローン契約できた」という事例も多くあります。情報に惑わされず、冷静に自分に合った選択を心がけましょう。
年収や信用情報が審査に与える影響をチェック
不動産売買における年収審査の重要ポイント
不動産売買を進める際、住宅ローン審査で特に重視されるのが「年収」です。金融機関は申込者の返済能力を判断するため、安定した収入とその水準を詳細にチェックします。年収が一定基準を下回る場合、希望額の融資が受けられない可能性があります。
なぜ年収が重要視されるのかというと、返済負担率(年収に対する年間返済額の割合)が審査基準に大きく影響するからです。一般的に返済負担率は25〜35%程度が目安とされ、年収が高いほど借入可能額も増加します。例えば年収400万円の方の場合、年間返済額は100万円〜140万円程度が上限となります。
また、年収証明書や源泉徴収票などの書類提出が必要となるため、正確かつ最新の情報を準備しましょう。特に転職直後や自営業の方は、審査が厳しくなる傾向があるため注意が必要です。
住宅ローンで年収や信用情報が調べられる理由
住宅ローン審査では、年収だけでなく信用情報も厳しく調べられます。その理由は、金融機関が貸し倒れリスクを最小限に抑えるためです。信用情報にはクレジットカードや他ローンの利用履歴、延滞の有無などが記録されており、過去の金融トラブルがあると審査に影響します。
たとえばキャッシング履歴や返済遅延が複数回ある場合、「住宅ローン審査 落ちる理由」となりやすくなります。信用情報機関に登録された情報は、金融機関が審査時に必ず照会しますので、事前に自分の情報を確認することが安心材料となります。
また、仮審査を通過しても本審査で信用情報の問題が判明し、融資が否決されるケースも少なくありません。過去に債務整理や長期延滞の経験がある方は、事前に専門家へ相談するのも有効です。
不動産売買で必要な年収と審査基準の実態
不動産売買で住宅ローンを利用する場合、「どのくらいの年収が必要か?」という疑問を持つ方も多いでしょう。実際には希望する借入額や金融機関ごとに基準が異なりますが、一般的に4000万円のローンを希望する場合は年収600万円以上が目安とされています。
審査基準には年収以外にも、勤続年数・雇用形態・家族構成・他の借入状況などが含まれます。たとえば勤続年数が短い場合や、非正規雇用の場合は審査が厳しくなりやすいです。さらに「住宅ローン審査基準 年収」以外の項目も総合的に評価されるため、一つの基準だけで判断されるわけではありません。
審査に落ちる確率を下げるためには、事前に自身の収入や家計状況、物件価格とのバランスをチェックし、無理のない返済計画を立てることが重要です。
住宅ローン審査で信用情報が影響するケース
住宅ローン審査において、信用情報が大きく影響するケースは少なくありません。たとえば過去にクレジットカードの支払い遅延や消費者金融での借入があると、「住宅ローン審査 落ちる人」として審査が厳しくなります。
信用情報機関に記録されている内容は、5年間程度は消えません。特にキャッシング履歴や複数の借入がある場合、金融機関は返済能力に疑問を持ちやすくなります。そのため、住宅ローンの申込前には他のローンやキャッシングの返済を完了させておくことが望ましいです。
また、信用情報に不備がある場合は審査期間が長引いたり、仮審査で通過しても本審査で否決されることがあります。「りそな住宅ローン 審査 期間」など、金融機関ごとの審査日数も確認しておきましょう。
不動産売買時に確認したい年収や物件条件
不動産売買を成功させるためには、年収だけでなく物件条件の確認も欠かせません。住宅ローンの審査では、購入予定物件の価格や立地、築年数、耐震性なども評価対象となります。特に「住宅ローン 物件 条件」が厳しい金融機関もあるため、事前に条件を把握しておきましょう。
また、年収に見合わない高額物件を選ぶと、審査に通らないリスクが高まります。物件価格と自己資金のバランスを考慮し、希望するローン額が適正かどうかを必ずチェックしましょう。返済計画を立てる際は、固定資産税や維持費も含めて総合的に判断することが重要です。
初心者の方は不動産会社や金融機関の担当者に相談し、複数の選択肢を比較検討するのがおすすめです。経験者の体験談や専門家のアドバイスも参考にすると、より納得のいく不動産売買につながります。
ローン審査基準と通過のコツを実践で学ぶ
不動産売買で活用できるローン審査通過の秘訣
不動産売買を成功させるためには、住宅ローン審査をスムーズに通過することが不可欠です。主なポイントは、事前準備の徹底と金融機関ごとの基準把握にあります。審査に落ちないためには、自身の年収や勤続年数、信用情報を正確に把握し、必要書類を早めに準備しておくことが大切です。
例えば、年収や勤続年数は審査で重視されるため、転職直後や収入が不安定な場合は、事前に金融機関へ相談するのが効果的です。また、過去のキャッシング履歴や他の借入状況も重要なチェック項目となるため、不要な借入の整理やクレジットカードの利用状況に注意しましょう。
実際の購入体験者からは「複数の金融機関で仮審査を受け、通過しやすい条件を比較したことで本審査もスムーズだった」との声もあります。このような情報収集と準備が、審査落ちのリスクを減らす最大の秘訣です。
住宅ローン審査基準を理解し不動産売買に生かす
住宅ローンの審査基準は、主に年収、勤続年数、信用情報、物件の担保価値など複数の要素で構成されています。金融機関ごとに基準は異なるものの、共通して重視されるのは「安定した返済能力」と「担保となる物件の価値」です。年収に対する借入額の上限(返済比率)は一般的に30~35%前後とされており、4000万円のローンの場合、目安として年収600万円以上が求められるケースが多いです。
また、勤続年数は最低2~3年以上が望ましいとされ、信用情報に事故歴や延滞があると審査に通りにくくなります。過去のキャッシング履歴も影響を及ぼすため、審査前には信用情報の確認と不要な借入の整理を行いましょう。
不動産売買を有利に進めるには、これらの審査基準を正しく理解し、自身の状況を客観的に分析しておくことが重要です。事前にローンシミュレーションを活用し、無理のない資金計画を立てることが失敗回避の第一歩となります。
不動産売買で審査落ちを回避する実践的な方法
住宅ローン審査で落ちる理由として多いのは、年収・勤続年数不足、信用情報の問題、過大な借入希望額などです。これらを回避するためには、事前の自己分析と計画的な準備が不可欠です。特に、複数の金融機関で仮審査を受けることで、自分に合った条件を見つけやすくなります。
例えば、仮審査の結果をもとに物件価格や借入額を調整し、返済比率を適正範囲に収めるのが効果的です。また、信用情報に不安がある場合は、事前に情報開示請求を行い、問題があれば早期に対処しましょう。フリーランスや自営業者は、直近2~3年分の安定した所得証明を用意することも重要です。
実際に「事前にクレジットカードの不要なキャッシングを整理し、借入額を抑えたことで審査に通過できた」という事例があります。こうした実践的な対策を講じることで、審査落ちのリスクを最小限に抑えられます。
ローン審査期間と物件引き渡しまでのスケジュール管理
住宅ローン審査から物件引き渡しまでのスケジュール管理は、不動産売買の成否を左右する重要なポイントです。一般的に、仮審査には数日から1週間、本審査には2週間程度かかりますが、金融機関や申込内容によって期間が異なるため、余裕を持った計画が求められます。
審査期間中に必要書類の不備や追加提出を求められる場合もあるため、事前に提出書類をチェックリストで確認し、早めに準備しておくことが大切です。また、物件の売買契約締結から引き渡しまでの間にローン承認が間に合わないと、契約解除や違約金発生のリスクもあるため注意が必要です。
「仮審査通過後すぐに本審査の手続きを進め、引き渡し時期に余裕を持たせたことでトラブルなく契約できた」という成功例もあります。スケジュールを逆算して行動することが、安心して不動産売買を進めるコツです。
不動産売買で信頼される審査書類提出のコツ
住宅ローン審査を円滑に進めるためには、必要書類の正確な準備と提出が不可欠です。主な提出書類には、本人確認書類、所得証明書、源泉徴収票、住民票、物件関連書類などがあり、内容に不備や記載漏れがあると審査が遅延する原因となります。
書類提出の際は、提出先ごとに必要書類が異なる場合があるため、事前に金融機関や不動産会社に確認し、最新版の書類を用意しましょう。特に、所得証明や納税証明は直近のものが求められるため、早めの取得が重要です。書類のコピーや控えも手元に残しておくと、万一の再提出時にも安心です。
「書類の準備段階で不明点を金融機関に相談し、漏れなく提出できたことで審査がスムーズだった」という体験談も多く見られます。正確かつ迅速な書類提出が、信頼される不動産売買の第一歩となります。
離婚や相続に伴う不動産売買に力を入れており、お客様にぴったりな解決策を大阪にて提案しております。また、両手仲介や囲い込みはせず売り先行方式を採用しつつ、旧居を市場価格以上で売却できるよう努めています。
だんらん住宅株式会社
〒530-0041
大阪府大阪市北区天神橋3丁目2−28 ノーブル南森町 1102号
0120-180-414